Domain aqte.de kaufen?
Wir ziehen mit dem Projekt
aqte.de um.
Sind Sie am Kauf der Domain
aqte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aqte.de kaufen?
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **

Ähnliche Suchbegriffe für Aktivkonto
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
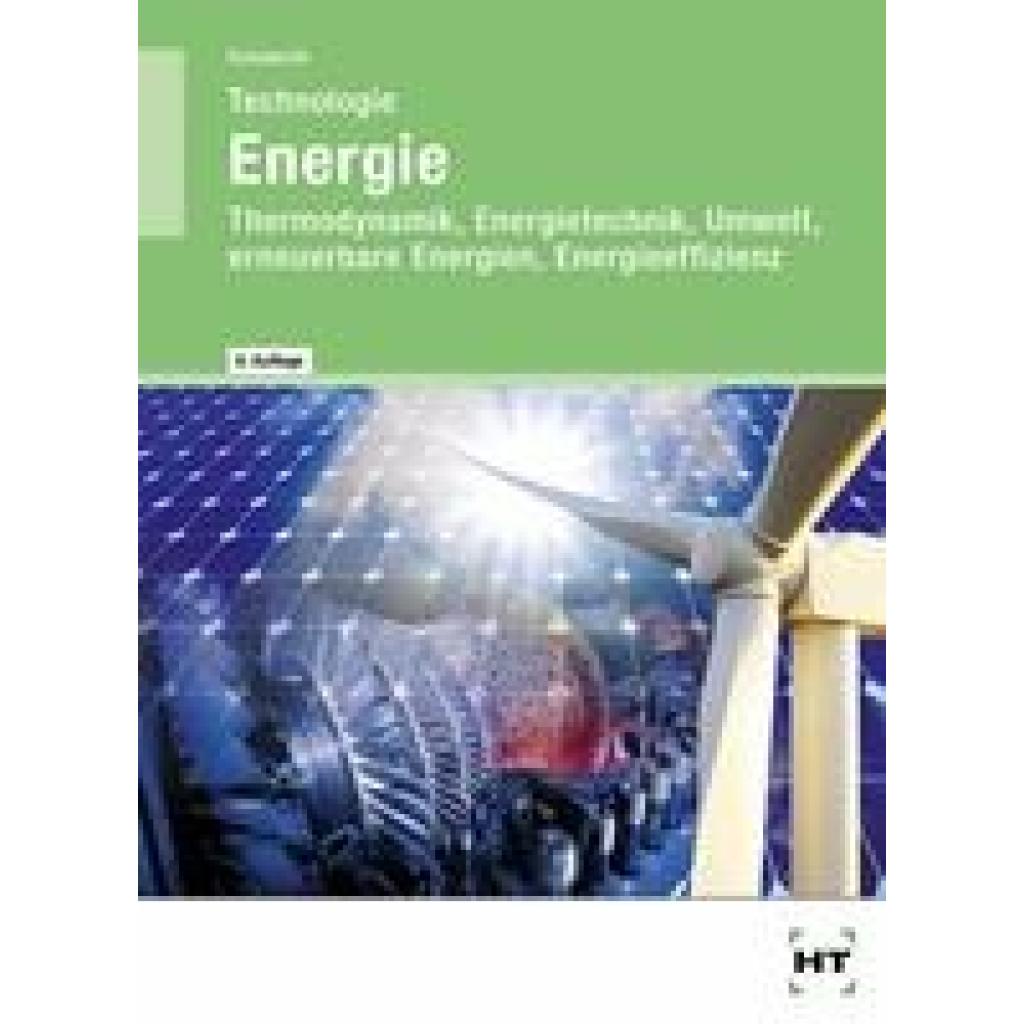
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
Top-Angebote
Produkte zum Begriff Aktivkonto:
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ein Aktivkonto?
Ist Umsatzsteuer ein Aktivkonto? Nein, die Umsatzsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie wird als Verbindlichkeit betrachtet, da sie von einem Unternehmen im Namen des Staates eingenommen wird und später an das Finanzamt abgeführt werden muss. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben und ist daher ein wichtiger Bestandteil der finanziellen Verpflichtungen eines Unternehmens. Es ist wichtig, die Umsatzsteuer korrekt zu erfassen und zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Was gehört zum Aktivkonto?
Zum Aktivkonto gehören alle Vermögenswerte und Forderungen, die ein Unternehmen besitzt. Dazu zählen beispielsweise Bargeld, Konten, Vorräte, Maschinen, Gebäude und Forderungen gegenüber Kunden. Das Aktivkonto zeigt somit, was das Unternehmen besitzt und welche Ansprüche es gegenüber anderen hat. Es bildet die Grundlage für die Berechnung des Eigenkapitals und gibt Aufschluss über die finanzielle Situation des Unternehmens. Eine genaue Aufstellung des Aktivkontos ist wichtig für die Bilanzierung und die Bewertung des Unternehmens. **
-
Ist die Forderung Aktivkonto?
Ist die Forderung Aktivkonto? Diese Frage bezieht sich darauf, ob die Forderung in der Bilanz als Aktivposten ausgewiesen wird. Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen. Wenn die Forderung als Aktivkonto geführt wird, bedeutet dies, dass sie zu den Vermögenswerten des Unternehmens gehört und eingefordert werden kann. Die Einordnung als Aktivkonto hat Auswirkungen auf die Bilanz und kann die finanzielle Lage des Unternehmens widerspiegeln. Es ist wichtig zu prüfen, ob die Forderung tatsächlich als Aktivkonto behandelt wird, um die finanzielle Situation des Unternehmens korrekt zu bewerten. **
-
Was ist ein Aktivkonto?
Was ist ein Aktivkonto? Ein Aktivkonto ist ein Konto in der Buchhaltung, das alle Vermögenswerte und Forderungen eines Unternehmens oder einer Person erfasst. Es zeigt, welche Ressourcen das Unternehmen besitzt und welche Ansprüche es gegenüber anderen Parteien hat. Typische Aktivkonten sind beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte und Anlagevermögen. Ein Aktivkonto wird in der Bilanz auf der linken Seite dargestellt und spiegelt den Wert der Vermögenswerte zum jeweiligen Zeitpunkt wider. **
Ähnliche Suchbegriffe für Aktivkonto
-
Blockchain-Technologie: Wirtschaft und Umwelt Nachhaltigkeit, Taschenbuch von Nitheesha Narimeta,Samatha Konda, Verlag Unser Wissen, 978-620-4-98971-6Blockchain-technologie: Wirtschaft Und Umwelt Nachhaltigkeit, Taschenbuch Von Nitheesha Narimeta,samatha Konda, Verlag Unser Wissen, 978-620-4-98971-6, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Große Handbuch der Gleisinstandhaltung - Stabilisierung - Digitalisierun - Gleisreinigung - Umwelt Nachhaltigkeit - Planumssanierung -Das Große Handbuch Der Gleisinstandhaltung - Stabilisierung - Digitalisierun - Gleisreinigung - Umwelt Nachhaltigkeit - Planumssanierung - Oberleitungsinstandhaltung - Gleisinstandhaltung - Lcc Rams, Gebundene Ausgabe Von Bernhard Lichtberger,...165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bank ein Aktivkonto?
Ist Bank ein Aktivkonto? Ein Bankkonto ist ein Passivkonto, da es das Geld darstellt, das eine Person oder ein Unternehmen einer Bank schuldet. Auf der anderen Seite sind Aktivkonten Vermögenswerte, die eine Person oder ein Unternehmen besitzt, wie z.B. Bargeld, Forderungen oder Anlagen. Daher ist ein Bankkonto kein Aktivkonto, sondern ein Passivkonto in der Bilanz. Es zeigt die Verbindlichkeiten gegenüber der Bank und nicht die Vermögenswerte, die eine Person oder ein Unternehmen besitzt. **
-
Ist die Vorsteuer ein Aktivkonto?
Ist die Vorsteuer ein Aktivkonto? Die Vorsteuer ist kein Aktivkonto, sondern ein Passivkonto in der Buchhaltung. Sie stellt die Umsatzsteuer dar, die ein Unternehmen bei seinen Einkäufen gezahlt hat und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel als Verbindlichkeit auf der Passivseite der Bilanz ausgewiesen. Unternehmen können die gezahlte Vorsteuer als Betriebsausgabe geltend machen und somit ihre Steuerlast reduzieren. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.